汽车运输船市场热潮涌动 收益攀升、船东抢单与大型化趋势下的租赁新格局
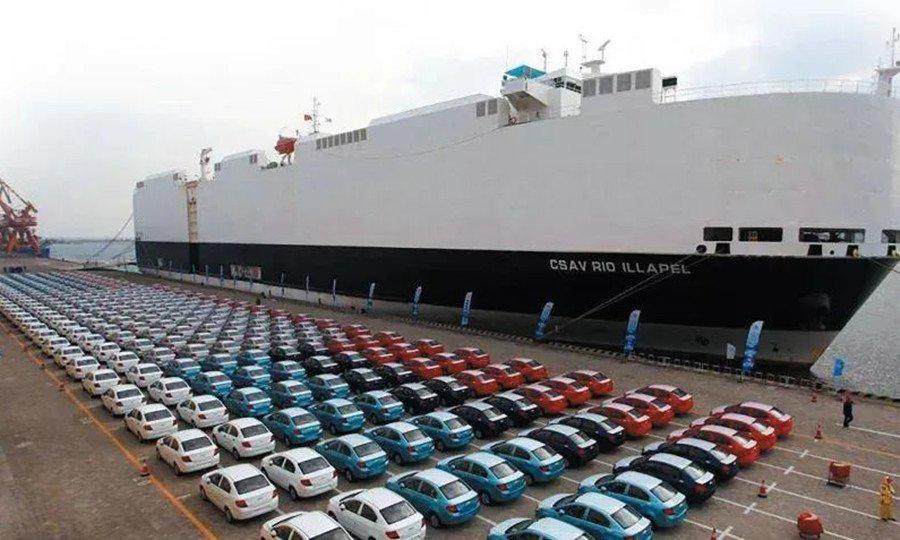
2023年以来,全球汽车运输船(PCTC)市场延续了火热的行情,租金与运价持续高位运行,甚至呈现加速上涨态势。在“一坞难求”的造船产能瓶颈下,船东仍争先恐后地下单订造新船,推动船型向大型化演进,同时船舶租赁市场也随之迎来结构性变革。
收益高位再增长:供需错配催生超级周期
克拉克森数据显示,2024年初,6500车位汽车运输船一年期租金已突破11万美元/天,较2020年低点暴涨逾10倍,部分短期租赁成交甚至达到15万美元/天。运价方面,中国至欧洲、南美等主要出口航线的车位数运价同比翻番。支撑这一轮超级行情的核心逻辑在于:全球汽车贸易格局重塑,中国汽车出口量在2023年跃居世界第一,带动海运需求激增;而现有船队严重老化,环保新规又加速了老旧运力淘汰,运力供给弹性严重不足。
尽管有观点担忧新能源车出口增速放缓可能抑制需求,但业内人士普遍认为,汽车产业电动化转型带来的贸易结构性变化是长期趋势,叠加船队更新周期,未来2-3年市场仍将处于紧平衡状态,收益有望维持在历史高位。
“一坞难求”:船东持续下单,中国船厂成最大赢家
面对高企的运价和紧迫的运力缺口,船东掀起了一轮史无前例的订造潮。据克拉克森统计,2023年全球汽车运输船新船订单量达到80艘,而2021-2023年累计订单超过200艘,远超此前十年的总和。全球能够建造大型汽车运输船的船坞数量有限,且大部分产能已被锁定至2027年之后,导致“一位难求”。
中国船厂凭借在滚装船建造领域的快速崛起,接获了全球近八成的PCTC订单。外高桥造船、江南造船、广船国际、招商工业等企业手持订单饱满,部分船厂的交付排期已至2028年。即使船价持续走高(一艘7000车位LNG双燃料PCTC价格已从2021年的约8000万美元涨至2023年的1.1亿美元以上),船东依然毫不犹豫地砸下重金。
船型走向大型化:7000+车位成主流,绿色动力成标配
在新一轮订单潮中,船型大型化趋势愈发显著。过去主流的6500车位船型正逐渐被7000车位、8000车位乃至9000车位以上的超大型PCTC取代。这主要是由于单位运输成本摊薄效应——大型船可显著降低单车位能耗和运营成本,同时更好地适应中国汽车出口“大批量、远距离”的特点。
以比亚迪、奇瑞、上汽等为代表的汽车厂商纷纷组建自有船队,订造的船舶也多以7000车位起步,并普遍采用LNG双燃料或甲醇预留设计,以满足国际海事组织(IMO)的减排要求。部分新船甚至预留了氨燃料或电池混动接口,为未来零碳转型做准备。
船舶租赁市场:从即期狂欢到长约锁定
高运价和船东订造潮也深刻影响了船舶租赁市场。一方面,国际独立船东(如挪威的Wallenius Wilhelmsen、美国的SFL等)在即期市场赚得盆满钵满,但同时也意识到资产价格已处于历史峰值,开始转向长期租约以锁定收益。另一方面,大型汽车厂商和贸易商更倾向于签订3-5年期的期租合同,以保障运力稳定。
值得注意的是,融资租赁公司也加快了布局。中国船舶租赁、交银金租、工银租赁等机构积极参与PCTC的售后回租和项目融资,为船东提供资金支持的也分享行业成长红利。随着新船陆续交付,预计2025-2026年租赁市场将出现新一轮竞争,拥有稳定长约的项目将更受青睐。
展望:狂飙之下暗存风险,但结构性机遇犹在
虽然市场整体乐观,但潜在风险不容忽视:新船订单大量积累可能导致2026年后运力集中释放,若汽车贸易增长不及预期,运价可能面临回调压力。全球贸易保护主义抬头、红海危机等不确定因素也增加了市场波动性。然而长期来看,汽车海运需求基本面牢固,船队老化和环保约束将持续催生更新需求,大型化、绿色化、租赁化将成为未来五年PCTC市场的三大主轴。具备先发优势的船东、船厂和租赁机构,有望在这场航运盛宴中赢得更多话语权。
如若转载,请注明出处:http://www.rongmengmeng.com/product/18.html
更新时间:2026-10-24 07:56:22